ADHDで家計簿アプリが続かなかった人のための、iPhone支出記録の仕組み
予算を決める前にまずは金額だけを記録し、いつも目に入る場所に今日の合計を置き、レジ前での操作を1アクションに減らす。何日か抜けても「今日」から再開できる仕組みを作ります。
文:Pierre Teo · 公開日
目次
- 小さなお金のタスクが抜け落ちる理由は、研究でも裏付けられています
- 多くの家計簿アプリは「あとで思い出して開くこと」を前提にしている
- 予算は後回しにして、まずは「記録」だけから始める
- 今日の合計を「いつも目に入る場所」に置く
- レジ前での操作を「1アクション」に減らす
- 店頭のApple Pay決済は「思い出さなくても届く」ようにする
- 毎月決まった請求は「頭の中のToDoリスト」から外す
- 何日か抜けても、習慣がゼロに戻るわけではない
- カテゴリは最小限に絞る
- 予算を作るのは「普段のペース」が見えてから
- よくある質問
- ADHD向けに作られた家計簿アプリはありますか?
- つけ忘れを防ぐために銀行口座を自動連携した方がいいですか?
- 支出の記録が習慣になるまでどのくらいかかりますか?
- 1週間以上つけ忘れてしまったときはどうすればいいですか?
やる気のある夜に新しい家計簿アプリをダウンロードし、カテゴリをきれいに並べ、最初の数日は丁寧に入力する。ところが1週間ほど存在を忘れ、未分類の明細が溜まった頃にはアプリを開くこと自体が億劫になり、やがてアンインストールしてしまいます。
この記事は、ADHDの特性を持つ方や、同じサイクルを何度も経験してきた方のためのガイドです。扱うのは「お金の記録の仕組み」のみであり、いかなるアプリもADHDを治療するものではなく、本記事は医学的アドバイスではありません。
小さなお金のタスクが抜け落ちる理由は、研究でも裏付けられています#
スウェーデンの公的登録データを分析した研究では、ADHDのある成人は20代前半の時点では一般層とほぼ変わらない信用記録を持っているものの、年齢を重ねるにつれて差が開いていくことが報告されています(Beauchaine, Ben-David and Bos, Science Advances, 2020)。40歳前後になる頃には、新たな支払い遅延が生じるリスクが一般人口のおよそ6倍に達していました。
遅れが生じていた支払いの多くは、少額の当座貸越や自動車税といった日常の細かな請求でした。しかも、処方薬を服用している月であっても、そのデータセットにおける金銭面の指標はほとんど改善していませんでした。「もっと気をつける」といった努力や意志の力だけでは、記憶に負担をかける仕組みそのものをカバーしきれないのです。
アンケート調査でも同じ傾向が見られます。2022年に英国のデジタル銀行Monzoが実施した調査では、「予算を守るのが難しい」と答えた割合はADHDのない成人で15%だったのに対し、ADHDのある成人では50%にのぼり、「請求書の支払いをときどき、または頻繁に忘れる」と答えた割合も18%に対して49%でした(Monzo調査)。
多くの家計簿アプリは「あとで思い出して開くこと」を前提にしている#
一般的な家計簿アプリは、「夜や週末にアプリを開き、買い物をカテゴリに振り分け、1か月の収支を見直す」という流れを前提に作られています。しかしそのすべてのステップが、「目の前に何のきっかけもないときに、自分から思い出して実行する力(展望的記憶)」に頼っています。
心理学者のラッセル・バークレー(Russell Barkley)は、ADHDの本質を「やるべきことを知らないのではなく、必要なまさにその瞬間に実行に移すことの難しさ」と説明し、手がかりやツールをその行動が起きる現場(「実行の場 / point of performance」)に直接置くことを推奨しています(Barkley, Psychological Bulletin, 1997)。
お金の記録において「実行の場」とは、夜のデスクではなくレジの前です。続く仕組みとは、あとから思い出して開くアプリではなく、支払ったその場で完結する仕組みです。
予算は後回しにして、まずは「記録」だけから始める#
米国のADHD支援団体CHADDは、支出を減らそうと計画を立てる前に、まずは1〜2週間、少額の買い物も含めてすべての出費を書き留めることから始めるよう勧めています(CHADDガイド)。
ただ数字を記録するだけでも、お金の使い方は自然と変わります。138件のランダム化比較試験を統合したメタ分析では、目標の進捗を記録した人ほど目標を達成しやすく、特に紙やアプリに目に見える形で記録したときに効果が高いことが示されています(Harkin et al., Psychological Bulletin, 2016)。
また、「いくら使ったか書くだけ」なら、予算枠を守るようなプレッシャーもありません。CashJotでは、金額だけを入力してそのまま保存することもできます。カテゴリ選びは任意で、選ばずに保存したものは「カテゴリなし」に入ります。あとで分類しても、そのままにしておいても構いません。
今日の合計を「いつも目に入る場所」に置く#
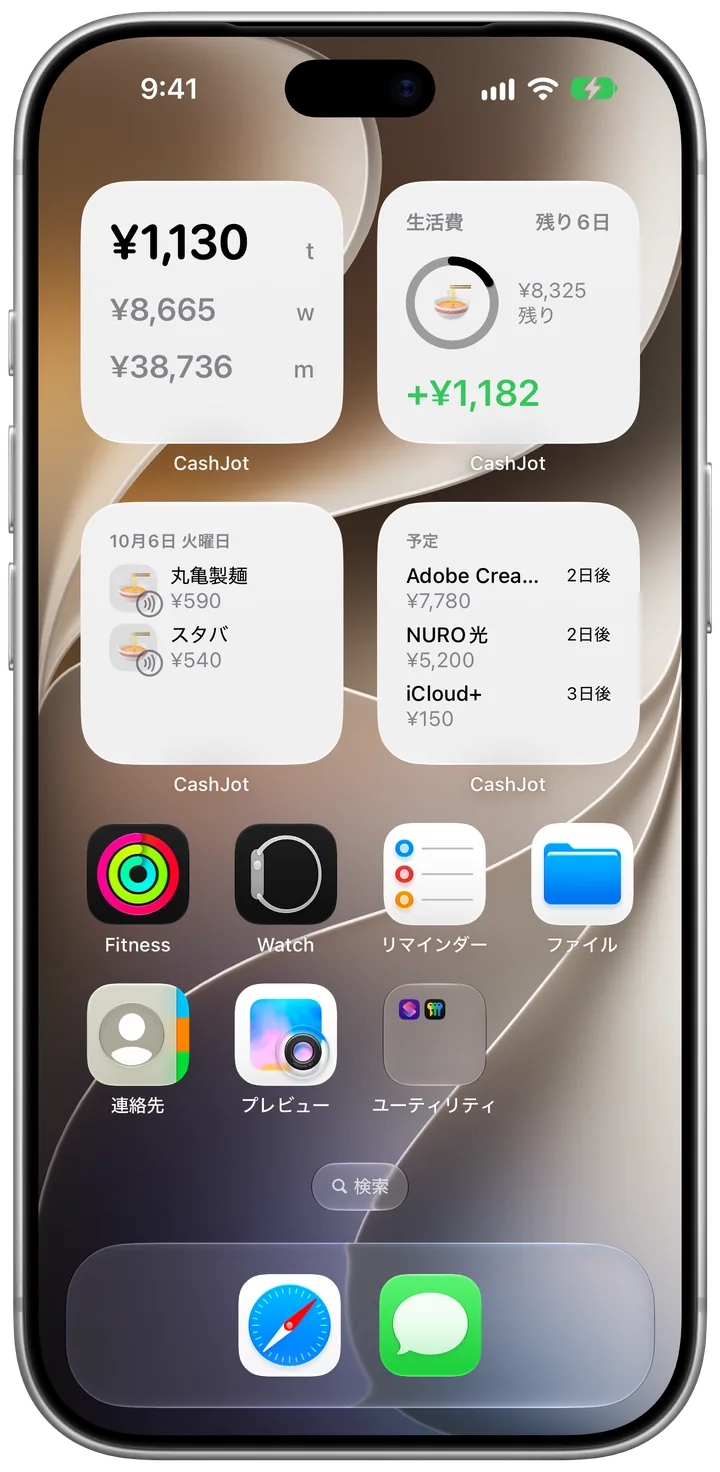
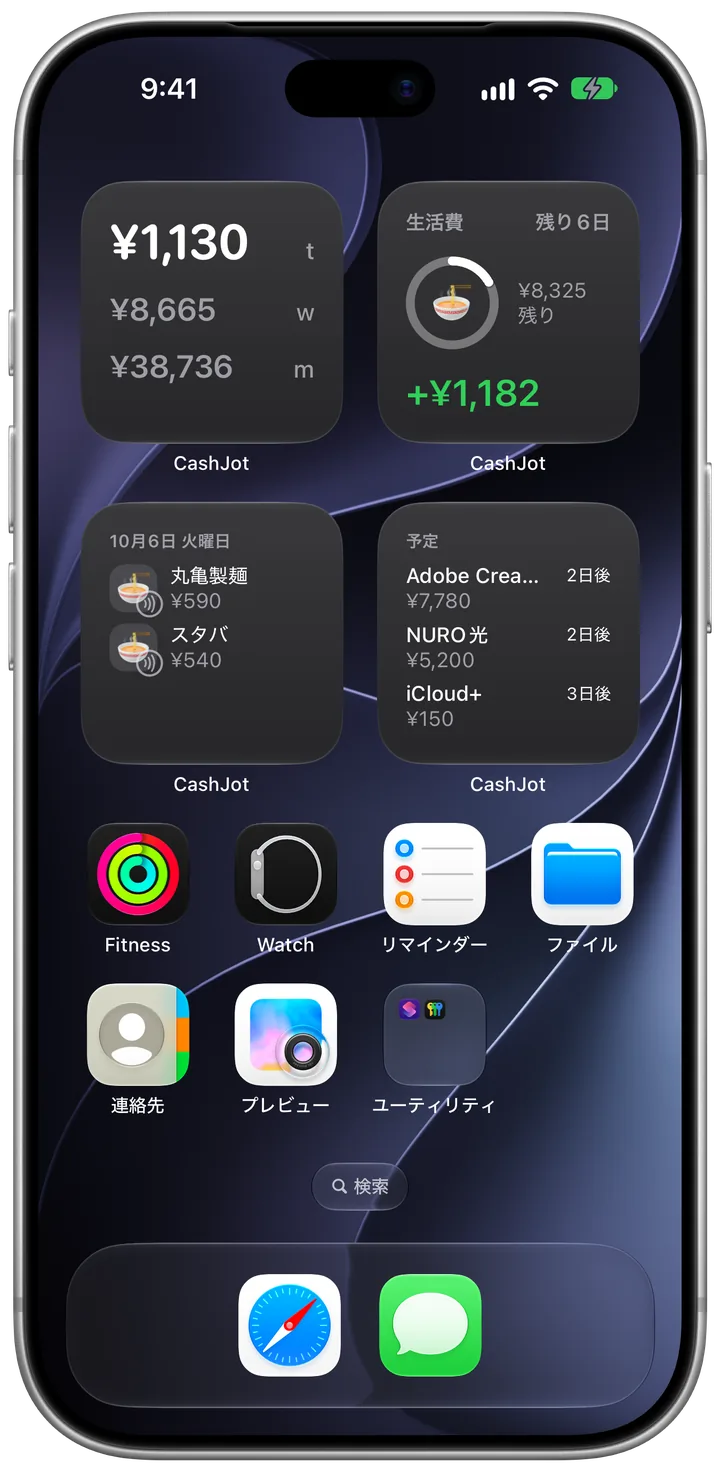
今日の支出合計が最初から画面に出ていれば、「家計簿アプリを開かなきゃ」と思い出す必要すらなくなります。iPhoneのホーム画面に支出ウィジェットを追加して毎日何度も開くアプリの隣に置くか、ロック画面に配置してスマホを手に取るたびに目に入るようにしておきましょう。
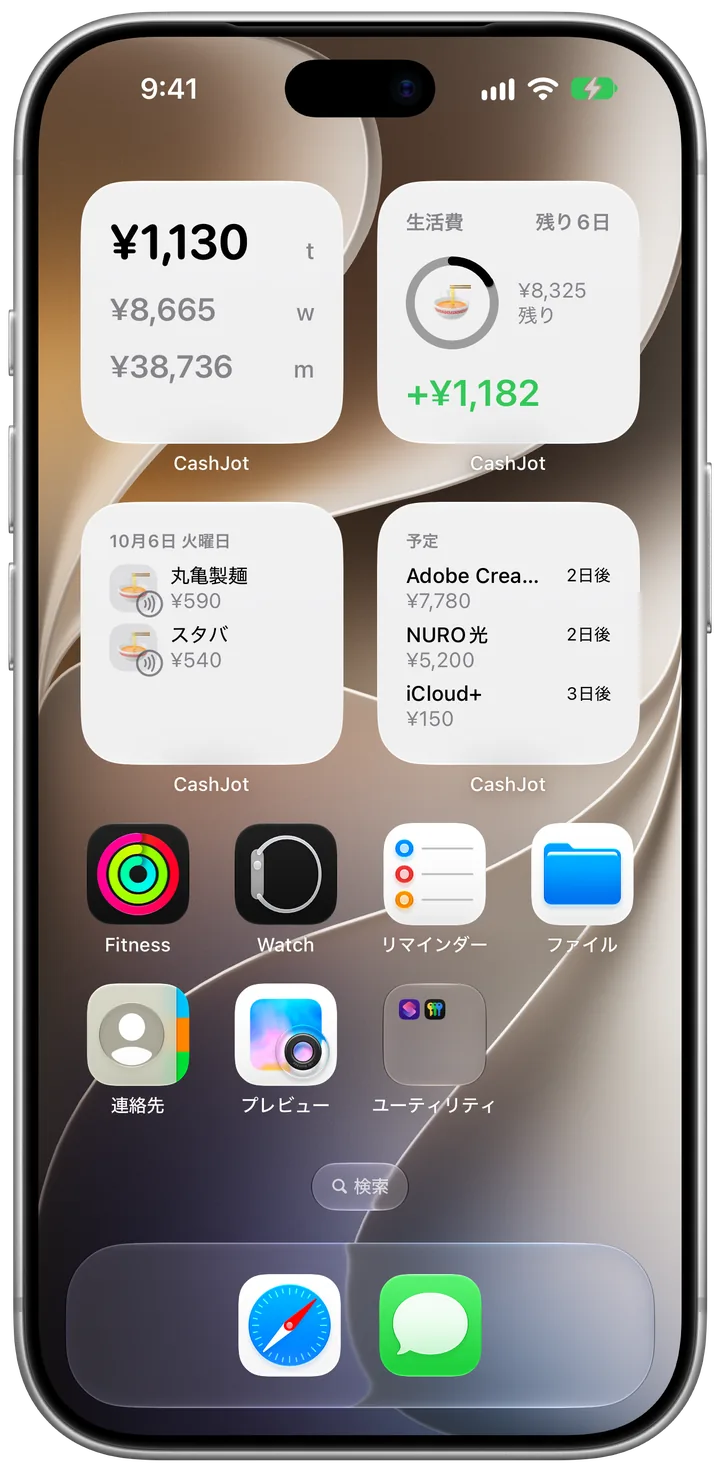
ウィジェットは「つけ忘れ」にもすぐ気づかせてくれます。お昼休みに画面を見て今日の合計がまだ「¥0」のままなら、朝のコンビニコーヒーの値段を覚えているうちに2秒で追加できます。
レジ前での操作を「1アクション」に減らす#
支払いから保存までの間にタップ数が増えるほど、途中で気が散って入力をやめてしまう確率が上がります。CashJotなら、以下の方法でどの画面からでも一発でテンキーを開けます:
- 背面タップ: iPhoneの背面をトントンとダブルタップするだけで起動します。1分で終わる設定手順は背面タップ設定ガイドで解説しています。
- アクションボタン: アクションボタン搭載のiPhoneなら、CashJotの「ログを開く」ショートカットを割り当てられます。
- Siri: 「CashJotで支出を記録」と話しかけるだけで開きます。
毎朝のコーヒーや決まった交通費など、何度も繰り返す買い物は一度「お気に入り」に登録しておけば、次からはワンタップで記録が終わります。
また、すでにある身体の動きにショートカットを紐づけておくのも効果的です。*「レジで支払ってスマホをポケットに戻す前に、背面をダブルタップする」*と決めておくのです。心理学ではこれを「if-thenプランニング(実行意図)」と呼び、ADHDのある人がその場で考え込まずに行動へ移るのを助けることが研究で示されています(Gawrilow and Gollwitzer, 2008)。
店頭のApple Pay決済は「思い出さなくても届く」ようにする#
店頭でのApple Payのタッチ決済なら、レジ前で入力を思い出す必要すらありません。Apple純正「ショートカット」アプリのウォレットオートメーションを設定しておけば、銀行口座を連携しなくても、タッチした瞬間に金額・店舗名・カード情報がiPhone上のCashJotへ自動で届きます。
CashJot Plusなら、タッチした支払いがそのまま自動で記録されます。無料プランでもログタブの「キャプチャ」に溜まるため、次にアプリを開いたときにタップして保存するだけです。詳しい手順はApple Pay自動記録の設定ガイドをご覧ください。
ネット通販や現金払いだけを背面タップやウィジェットから手入力すれば、記憶に頼る場面を最小限に抑えられます。
毎月決まった請求は「頭の中のToDoリスト」から外す#
家賃、スマホ代、サブスクの更新日は毎月決まっているため、記憶に頼る必要はありません。固定費として一度スケジュール登録しておけば、支払期日にCashJotが自動でログに記録します。
引き落としの前に通知が欲しい場合は、CashJot Plusの「支払いリマインダー」をオンにすれば、当日〜1週間前に通知を受け取れます。設定手順はサブスク・固定費の管理ガイドで紹介しています。
何日か抜けても、習慣がゼロに戻るわけではない#
数日つけ忘れたときに「またダメだった」と全てを投げ出してしまう(白黒思考)ことこそ、空白そのもの以上に家計簿を終わらせてしまう原因です。習慣形成に関する有名な研究でも、1日抜けた程度では習慣が定着するかどうかにはほとんど影響しないことがわかっています(Lally et al., European Journal of Social Psychology, 2010)。なお、その研究で行動が自動化されるまでにかかった日数は18日から254日まで個人差が大きく、中央値は66日でした。
もし1週間つけ忘れても、先週分は空白のままにして、今日の次のコーヒーからまた記録しましょう。先週火曜日のレシートや明細を掘り起こして埋め直す作業は、2秒の習慣を重たい宿題に変えてしまいます。CashJotには「連続記録ストリーク」のようなプレッシャーもないため、数日の空白はカレンダー上の静かな余白になるだけです。
ちなみに銀行連携型のアプリは、放置しているあいだも明細を取り込み続けるため、久しぶりに開くと何十件もの「未分類の取引」が待ち構えています。もし過去にその溜まった明細を見るのが嫌でアプリを消したことがあるなら、自分が入力した分だけが並ぶ手入力型のアプリの方がずっと気楽に続けられます。
カテゴリは最小限に絞る#
カテゴリが細かいほど、レジ前で「これは日用品?それとも雑費?」と迷う小さな決断が発生します。最初は3〜4個のざっくりしたカテゴリで始めるか、内訳が気になり始めるまでカテゴリなしで記録してしまいましょう。最初の1か月は「食費」ひとつあれば十分で、「同僚とのランチ」と「自炊の食材」を分けるのはもっと後で構いません。
予算を作るのは「普段のペース」が見えてから#
数週間気楽に記録を続けると、カレンダーや月間の集計から「普通の1週間に自分がいくら使っているか」が見えてきます。理想論ではなく、そのリアルな数字をベースにして初めて、無理のない予算が作れます。
CashJot Plusの予算機能では、設定した金額に対して今日現在「1日のペース」より余裕があるか、使いすぎているかがひと目でわかります。
よくある質問#
ADHD向けに作られた家計簿アプリはありますか?#
ADHD向けを謳うアプリも一部ありますが、どのアプリも医療機器や治療法ではありません。選ぶ際に大切なのは、ワーキングメモリへの負担が少ない設計かどうかです。「レジ前で1アクションで入力できること」「ホーム画面やロック画面のウィジェットで今日の合計が常時見えること」「数日休んでもペナルティや未分類の山ができないこと」の3つが揃っているかを確認してみてください。CashJotはまさにその3つを軸に設計されています。
つけ忘れを防ぐために銀行口座を自動連携した方がいいですか?#
銀行連携はレジでの入力を省ける反面、「あとから未分類の明細をチェックして修正する作業」「反映の遅れ」「再認証エラーへの対応」という別の管理タスクが発生します。銀行連携なしで店頭の支払いを自動化したい場合は、iPhone上で完結するApple Payのオートメーション記録が手軽です。
支出の記録が習慣になるまでどのくらいかかりますか?#
よく言われる「21日」よりも実際には長くかかります。Lallyらの研究では、毎日の行動が自然にできるようになるまでの期間の中央値は66日であり、途中で1日抜けても習慣化は妨げられませんでした。「何日連続で続いたか」ではなく、「今日1件つけられたか」だけを目安にするのがおすすめです。
1週間以上つけ忘れてしまったときはどうすればいいですか?#
抜けた先週分は一切さかのぼらず、今日の次の買い物から1件記録してそのまま再開してください。空白の日は空白のままで問題ありません。今日からまた数字が役に立ち始めます。
執筆:Pierre Teo(CashJot開発者)